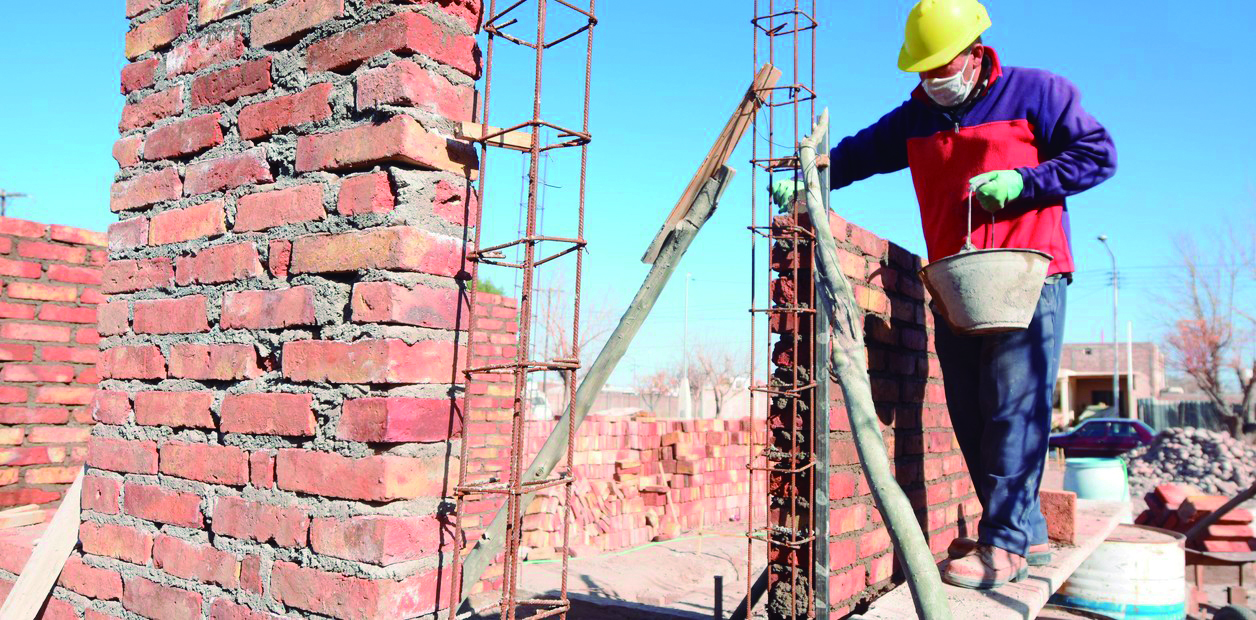
Las construcciones y reformas en viviendas particulares también están alcanzadas por obligaciones de registro y tributación que muchas veces son desconocidas por los propietarios. Así lo explicó la contadora Rocío Perdomo a CAMBIO, quien cuenta con casi 15 años de experiencia laboral en una empresa constructora y actualmente tiene conocimiento directo de los procedimientos administrativos y fiscales vinculados al sector. Perdomo señaló que las obligaciones de una obra no se limitan a las grandes construcciones comerciales o empresariales, sino que también comprenden trabajos realizados en viviendas particulares, desde reformas de cierta entidad hasta modificaciones que impliquen cambios en la estructura de un inmueble. En ese sentido, indicó que las obras ueden requerir inscripciones y trámites ante distintos organismos públicos, entre ellos el Banco de Previsión Social (BPS), la Dirección General Impositiva (DGI), el Ministerio de Trabajo y Seguridad Social y la Intendencia, dependiendo de las características y el alcance de los trabajos. Desde su experiencia en la gestoría de obras, explicó que es fundamental trabajar en coordinación con los técnicos responsables, como los arquitectos, para determinar qué requisitos corresponden en cada situación.
MODALIDADES DE EJECUCION
Uno de los aspectos centrales que destacó Perdomo es la diferencia entre las modalidades de ejecución de una obra, ya que esto determina parte de las obligaciones administrativas y tributarias. Por un lado, se encuentra la obra por contrato, en la que el propietario contrata a una empresa constructora para realizar los trabajos. Por otro, existe la modalidad por administración, en la que el propietario asume determinadas responsabilidades vinculadas a la ejecución y los trabajadores pueden figurar en su propia plantilla, según la modalidad utilizada. Esta distinción resulta relevante para determinar las inscripciones y obligaciones ante los organismos correspondientes. Actualmente existe un mayor control sobre la regularidad de las obras, especialmente desde el ámbito laboral. En ese sentido, mencionó las inspecciones del Ministerio de Trabajo y la actuación del sindicato para verificar que las construcciones cumplan con las condiciones exigidas.
IVA POR AGREGACIÒN
Uno de los puntos en los que Perdomo hizo especial hincapié es la obligación tributaria ante la DGI que puede surgir en determinadas obras realizadas bajo la modalidad de administración. Según explicó, la inscripción ante ese organismo puede generar la obligación de liquidar el denominado IVA por agregación de valor en los inmuebles, un aspecto que no siempre es conocido por quienes realizan construcciones o reformas en sus viviendas. La profesional detalló que, para determinar el impuesto, se toma como referencia el componente de mano de obra de la obra, aplicando el porcentaje y la tasa correspondientes. En el mecanismo que describió, se considera el 60% del monto imponible de la mano de obra contratada y sobre esa base se aplica la tasa del 22%. Sin embargo, aclaró que las compras vinculadas a la obra, cuando están debidamente documentadas y cumplen con los requisitos fiscales, pueden incidir en la liquidación del impuesto. Perdomo sostuvo que el cumplimiento de las obligaciones no termina necesariamente con los aportes a la seguridad social, sino que es necesario verificar si corresponde presentar la declaración tributaria al finalizar los trabajos. También remarcó la importancia de conservar la documentación de las compras y de que los comprobantes estén correctamente asociados a la obra, ya que no alcanza con haber realizado los gastos si estos no están debidamente documentados.